부동산 중개수수료, 이 정도만 알면 계산 걱정 끝이에요. 어떤 집을 사든, 전세든 월세든 거래 금액에 따라 딱 정해진 요율이 있거든요.
복잡해 보여도 몇 가지 규칙만 알면 생각보다 간단하게 계산할 수 있답니다.
집 살 때 내는 수수료, 매매는 어떻게 계산하나요?
집을 사고팔 때 내는 부동산 중개수수료, 흔히 '복비'라고 부르죠.
이게 집값 전체에 딱 정해진 비율로 붙는 건 아니에요. 집값 규모에 따라 요율이 다르게 적용되거든요.
예를 들어, 5천만 원 미만 집을 사고팔 때는 최대 0.6%까지 낼 수 있는데, 한도액이 25만 원으로 정해져 있어요.
근데 만약 15억 원이 넘는 비싼 집이라면 최대 0.7%까지 요율이 올라가요.
집값이 높아질수록 요율 자체는 조금씩 올라가는 구조라고 보시면 돼요. 물론, 이 요율은 '상한선'이라서 중개인 분이랑 협의해서 더 낮출 수도 있고요.
매매 거래에서는 집을 파는 분(매도인)과 사는 분(매수인)이 각각 수수료를 부담하는 게 일반적이에요. 그러니 내가 사려는 집이나 팔려는 집의 거래 금액을 딱 알면, 대략적인 수수료를 미리 계산해 볼 수 있겠죠?

참고로, 2026년 9월 기준으로 주택 매매 중개수수료 상한 요율은 거래 금액 구간별로 이렇게 정리돼요. 5천만 원 미만은 0.6%(한도 25만 원), 5천만 원 이상 2억 원 미만은 0.5%(한도 80만 원), 2억 원 이상 9억 원 미만은 0.4%고요. 9억 원부터는 다시 0.5%, 0.6%, 0.7% 순서로 올라가니, 내가 거래하려는 금액대에 맞는 요율을 꼭 확인해보는 게 중요해요.
전세·월세는 수수료 계산법이 좀 다르다면서요?
전세나 월세로 집을 구할 때도 중개수수료가 나가죠. 매매랑은 계산 방식이 살짝 달라요.
전세는 그냥 딱 전세 보증금에 정해진 상한 요율을 곱하면 끝이에요. 이게 제일 깔끔하죠.
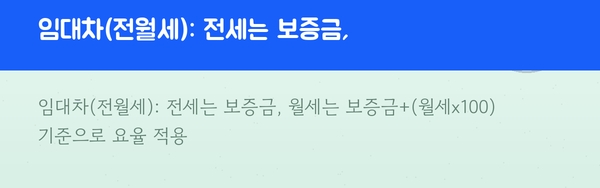
근데 월세는 조금 더 신경 써야 할 게 있어요. 월세 수수료는 보통 (보증금 + (월세 × 100)) 이 금액을 기준으로 요율을 곱해서 계산하거든요. 그러니까 내 보증금이 1천만 원이고 월세가 50만 원이라고 치면, (1000만 원 + (50만 원 × 100)) = 6천만 원이 되는 거죠.
이 6천만 원에 해당하는 요율을 적용하는 거예요.
여기서 좀 꿀팁이 하나 있다면, 만약 보증금이랑 월세 합친 금액이 5천만 원이 안 된다면, 월세를 100배 하는 대신 70배만 해서 계산해도 된다는 점이에요. 예를 들어, 보증금 500만 원에 월세 30만 원이면, 500만 원 + (30만 원 × 70) = 2,600만 원으로 계산되는 거죠. 이런 식으로 계산하면 실제 수수료 부담이 조금 줄어들 수 있거든요.
또 하나, 서울 같은 수도권에서는 6억 원 이상 고가 주택을 임대차할 경우, 적용되는 상한 요율이 0.5%로 정해져 있는 경우가 많으니 이것도 기억해두시면 좋아요.
수수료, 어디까지 협상 가능한가요?
앞에서 계속 '상한 요율'이라고 말했잖아요. 이게 뭘 의미하냐면, 법으로 정해진 '최대치'라는 뜻이에요.
그러니까 중개인 분이 이 상한 요율보다 더 많이 받으면 안 되는 거죠.
반대로 말하면, 이 상한 요율 안에서는 중개인 분이랑 충분히 협의해서 최종 수수료를 정할 수 있다는 거예요.
물론, 급하게 집을 구하거나 여러 가지로 신경 써줄 부분이 많았다고 하면, 시키는 대로 다 내는 분들도 계시겠지만, 혹시라도 뭔가 좀 과하게 느껴진다면 정중하게 협상을 시도해 볼 수 있다는 거죠. "혹시 이 부분은 조금 조정이 가능할까요?" 하고 먼저 물어보는 것도 방법이에요.
간혹 어떤 분들은 중개수수료 외에 다른 명목으로 추가 비용을 요구하는 경우가 있는데, 그런 건 절대 응할 필요 없어요. 우리가 내는 수수료에는 이미 부가세(VAT)가 포함되어 있는 게 일반적이거든요. 혹시라도 중개인이 법정 요율보다 더 많은 수수료를 요구하거나 부당한 요구를 한다면, 계약서나 영수증 같은 증거 자료를 잘 챙겨서 관할 구청 등에 신고할 수 있다는 점도 알아두시면 좋아요.
계산할 때 꼭 알아야 할 세부사항
앞에서 계산법이랑 협상 팁까지 알아봤는데요, 여기서 몇 가지 더 짚고 넘어가야 할 게 있어요. 먼저, 보통 안내받는 중개수수료 금액은 부가세(VAT)가 포함된 금액이라고 생각하시면 돼요.
따로 부가세를 별도로 청구하는 경우는 흔치 않지만, 혹시 모르니 계약 전에 꼭 확인하는 게 좋아요.
그리고 중개수수료는 거래가 성사되면 바로 지급하는 게 맞지만, 혹시라도 못 받은 경우, 법적으로는 중개 계약 체결일로부터 2년 이내에는 수수료를 청구할 수 있어요. 그러니까 너무 오래 지나서 '갑자기' 수수료를 달라고 하면 당황하지 않아도 된다는 거죠.
특히 주택 외에 오피스텔이나 상가, 토지 같은 부동산을 거래할 때는 주택과는 또 다른 요율이 적용될 수 있어요. 이게 또 지역별 조례에 따라 조금씩 차이가 나는 경우도 있고요.
그러니 내가 거래하는 부동산의 종류와 지역을 꼭 확인하고, 정확한 요율을 중개인에게 명확하게 물어보는 것이 가장 확실한 방법입니다.
잠깐! 이런 경우엔 수수료가 달라질 수 있어요
우리가 지금까지 얘기한 건 대부분 '주택'에 대한 중개수수료 계산법이었잖아요. 근데 세상 모든 부동산이 다 똑같지는 않잖아요. 예를 들어, 오피스텔 같은 경우에는 주택과 비슷하게 계산되는 경우도 있지만, 어떤 곳은 상가처럼 높은 요율이 적용되기도 해요.
건축물 용도에 따라 중개수수료 요율이 달라질 수 있다는 점을 꼭 기억해야 해요.
또, 지방자치단체별로 조례를 통해 자체적으로 중개수수료 요율을 정하는 경우도 있어요. 저희 동네는 좀 다를 수 있거든요.
그러니까 내가 계약하려는 지역의 부동산 중개사무소에 직접 문의해서 정확한 요율을 확인하는 게 제일 확실한 방법이에요. 괜히 인터넷 정보만 믿고 있다가 나중에 더 낼 수도 있고, 덜 낼 수도 있으니까요.
마지막으로, 중개수수료는 중개 계약을 체결할 때, 그러니까 집을 내놓거나 집을 보러 다니기 시작할 때 확정되는 게 아니라, 최종적으로 거래 계약서에 도장을 찍을 때 확정되는 거거든요. 그러니까 계약 직전까지 요율이나 금액에 대해 확실하게 인지하고 넘어가는 게 중요해요.
한 번에 보면 끝나는 중개수수료 핵심
- 매매: 거래 금액별 상한 요율 적용, 매도·매수 각자 부담
- 임대차(전월세): 전세는 보증금, 월세는 보증금+(월세x100) 기준으로 요율 적용
- 상한 요율은 협상 가능, 부가세 포함 여부 확인 필수
- 오피스텔·상가 등 주택 외 부동산은 요율이 다를 수 있음
복잡해 보여도 몇 가지 포인트만 짚고 넘어가면 생각보다 어렵지 않거든요.
이제 집 거래할 때 당황하지 않고 똑똑하게 수수료 챙기시길 응원해요!